Fiscalité en Bolivie en 2026 : résidence fiscale, retraite, investissements et revenus internationaux
La fiscalité en Bolivie repose en grande partie sur un principe de territorialité. Pour les expatriés, retraités, rentiers, entrepreneurs et investisseurs étrangers, il est donc essentiel de distinguer la résidence fiscale, le lieu où l’activité est réellement exercée et la source des revenus.
Résidence fiscale en Bolivie
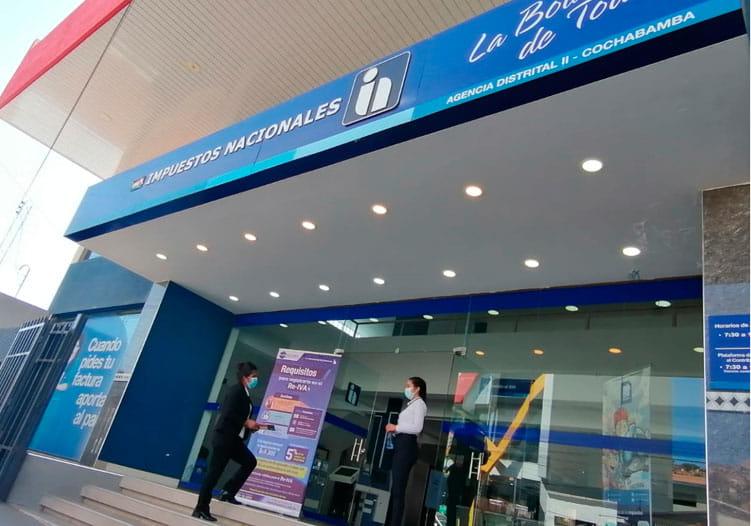
Le certificat de résidence fiscale est délivré par le Servicio de Impuestos Nacionales (SIN). Il permet notamment de justifier sa résidence fiscale en Bolivie auprès d’une administration étrangère et dans le cadre des conventions fiscales internationales.
Être résident fiscal bolivien ne signifie toutefois pas automatiquement que tous les revenus étrangers sont imposables en Bolivie. La nature du revenu et sa source doivent être analysées.
Retraités et revenus de retraite
La Bolivie peut également intéresser les personnes souhaitant s’installer à l’étranger avec une pension ou une retraite.
Le régime bolivien prévoit que les prestations et bénéfices du Système intégral de pensions bolivien ne constituent pas un fait générateur d’impôt.
Pour une pension provenant d’un système de retraite étranger, la situation doit toutefois être analysée séparément selon son origine, la nature du revenu et les éventuelles conventions fiscales applicables.
Il est donc important de distinguer une pension bolivienne d’une pension versée par un organisme étranger.
Rentiers et revenus du patrimoine
La fiscalité bolivienne prévoit également des règles spécifiques pour les personnes qui vivent de leurs revenus patrimoniaux.
Le RC-IVA peut notamment concerner les revenus provenant :
- de la location d’immeubles ;
- de la location de biens meubles ;
- de certains placements de capitaux ;
- des intérêts et rendements financiers.
Le SIN prévoit notamment un régime de déclaration trimestrielle pour certaines personnes physiques percevant des revenus provenant de locations, biens immobiliers, anticréticos ou intérêts.
Certains revenus financiers bénéficient cependant de traitements spécifiques ou d’exclusions prévues par la législation. La nature exacte du placement doit donc être vérifiée.
Exportation de services depuis la Bolivie
La Bolivie reconnaît l’exportation de services lorsqu’un service est réalisé en Bolivie pour un client situé à l’étranger et que le résultat du service est utilisé ou exploité économiquement à l’étranger.
Cela peut notamment concerner :
- conseil ;
- développement informatique ;
- services numériques ;
- marketing ;
- formation en ligne ;
- coaching ;
- prestations professionnelles.
Pour une exportation de services répondant aux conditions légales, la TVA bénéficie d’une libération spécifique.
La facture d’exportation de services est émise sans droit à crédit fiscal.
Attention : l’exportation de services ne signifie pas automatiquement une exonération de tous les impôts boliviens.
IT et IUE : quels impôts ?
L’IT, Impuesto a las Transacciones, est généralement de 3 %. L’exportation de services n’entraîne pas automatiquement une exonération de l’IT.
L’IUE, Impuesto sobre las Utilidades de las Empresas, est de 25 % sur le bénéfice fiscal pour les entreprises concernées.
L’IUE effectivement payé peut toutefois être utilisé comme paiement à compte de l’IT selon les règles applicables.
La fiscalité réelle dépend donc du chiffre d’affaires, du bénéfice, des dépenses déductibles et de la structure de l’activité.
Et pour les investisseurs étrangers ?
La fiscalité bolivienne concerne également les personnes qui souhaitent investir dans le pays.
Cela peut notamment concerner :
- investisseurs immobiliers ;
- entrepreneurs et créateurs d’entreprises ;
- investisseurs étrangers ;
- investisseurs agricoles ;
- investisseurs miniers ;
- investisseurs dans l’énergie ;
- investisseurs dans la logistique ;
- propriétaires de biens immobiliers ;
- investisseurs dans des projets commerciaux ou industriels.
Pour chaque projet, il faut distinguer le type d’investissement, la structure utilisée, l’origine des fonds, les revenus générés et leur source fiscale.
La fiscalité d’un investissement immobilier n’est ainsi pas nécessairement la même que celle d’une entreprise ou d’une activité de services.
Et une LLC américaine ?
Une LLC américaine peut être intéressante pour une activité internationale, mais son simple enregistrement aux États-Unis ne suffit pas à rendre automatiquement ses revenus étrangers à la fiscalité bolivienne.
La question essentielle est : où l’activité est-elle réellement exercée ?
Si la LLC est véritablement gérée et exploitée hors de Bolivie, sans bureau, équipe ou activité opérationnelle en Bolivie, le principe de territorialité peut permettre de considérer ses bénéfices comme des revenus de source étrangère.
En revanche, si le propriétaire vit en Bolivie et dirige quotidiennement la LLC depuis Santa Cruz, négocie les contrats et réalise lui-même les prestations depuis la Bolivie, la situation doit être analysée différemment.
Le pays d’enregistrement de la société ne suffit donc pas à déterminer son traitement fiscal.
Pour qui la fiscalité bolivienne peut-elle être intéressante ?
La Bolivie peut notamment intéresser :
- retraités et personnes vivant de leur pension ;
- rentiers et propriétaires immobiliers ;
- investisseurs internationaux ;
- entrepreneurs et créateurs d’entreprises ;
- consultants et freelances ;
- entrepreneurs digitaux ;
- formateurs et coachs en ligne ;
- développeurs et professionnels de la technologie ;
- sociétés de services internationales ;
- personnes souhaitant développer un projet en Amérique du Sud.
Une fiscalité à étudier avant de s’installer
La combinaison entre résidence en Bolivie, principe de territorialité, exportation de services, investissements et développement économique du pays peut offrir des possibilités intéressantes à différents profils.
Mais une structure fiscale doit toujours correspondre à la réalité de l’activité et du patrimoine.
Avant de s’installer ou d’investir en Bolivie, il est donc essentiel d’analyser :
- la résidence fiscale ;
- la pension ou les revenus patrimoniaux ;
- le lieu de l’activité ;
- les investissements ;
- la structure juridique ;
- la source des revenus ;
- la TVA ;
- l’IT ;
- l’IUE ;
- les éventuelles sociétés étrangères ;
- les conventions fiscales applicables.
La Bolivie peut ainsi constituer un environnement intéressant pour les retraités, rentiers, expatriés, entrepreneurs et investisseurs qui souhaitent construire un projet en Amérique du Sud.
Bolivia Resident accompagne les personnes qui souhaitent comprendre leur environnement fiscal et préparer leur installation, leur investissement ou leur projet professionnel en Bolivie.
Sources : Servicio de Impuestos Nacionales (SIN) ; Bolivia Impuestos, analyses des décrets suprêmes 5327 (février 2025) et 5563 (mars 2026) sur la compensation IUE-IT. Article rédigé en octobre 2026, à titre informatif : il ne remplace pas l’avis d’un comptable ou d’un fiscaliste bolivien.
FAQ Fiscalité
- Un résident fiscal bolivien paie-t-il des impôts sur ses revenus étrangers ?
Pas automatiquement. La résidence fiscale et la source du revenu sont deux notions différentes : tout dépend de la nature du revenu, de son origine et du lieu où l’activité est réellement exercée. - Comment obtenir un certificat de résidence fiscale en Bolivie ?
Il est délivré par le Servicio de Impuestos Nacionales (SIN). Il permet de justifier sa résidence fiscale bolivienne auprès d’une administration étrangère et dans le cadre des conventions fiscales. - Les exportations de services sont-elles soumises à la TVA ?
Non, lorsque les conditions légales sont remplies : service réalisé en Bolivie pour un client étranger et exploité à l’étranger. En revanche, elles ne sont pas automatiquement exonérées des autres impôts, comme l’IT. - Quels sont les taux de l’IT et de l’IUE ?
L’IT (Impuesto a las Transacciones) est généralement de 3 % du chiffre d’affaires. L’IUE (Impuesto sobre las Utilidades de las Empresas) est de 25 % du bénéfice fiscal. Sous conditions, l’IUE payé peut être imputé sur l’IT. - Une LLC américaine permet-elle d’éviter les impôts boliviens ?
Pas automatiquement. Une LLC gérée et exploitée depuis la Bolivie peut relever de la fiscalité bolivienne. C’est le lieu réel de l’activité et de la gestion qui compte, pas le pays d’enregistrement.
Nos derniers posts
1 novembre 2026
4 octobre 2026